پایگاه خبری و تحلیلی اقتصاد و بیمه اخبار ، مجامع و تحلیل بورس ، بانک و بیمه


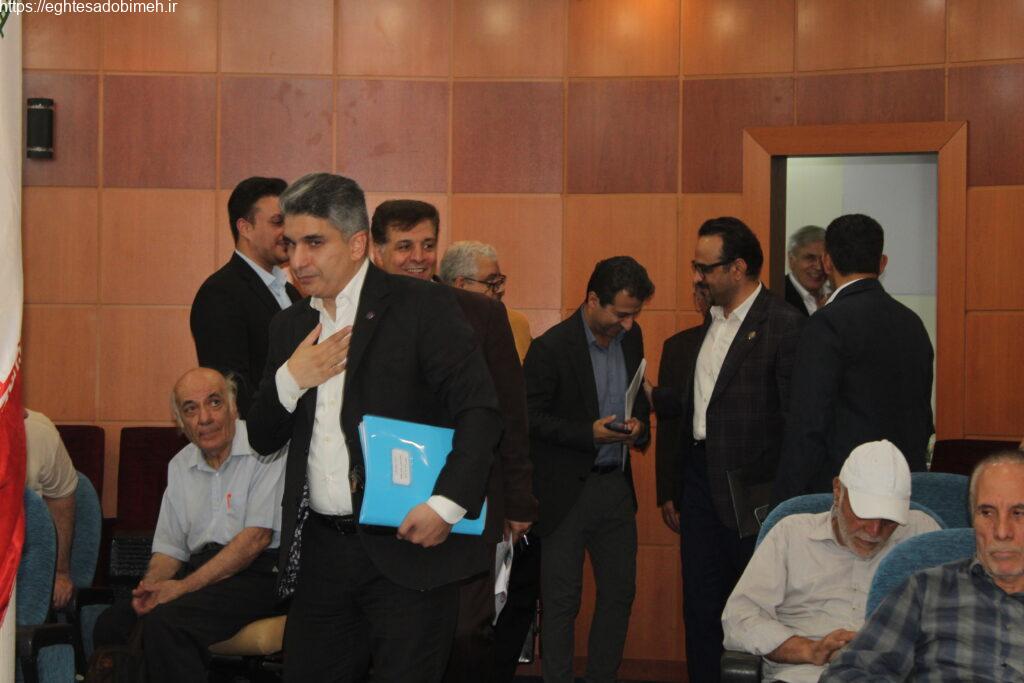
مجمع عمومی عادی سالیانه صاحبان سهام شرکت سيمان فارس روز شنبه مورخ 1405/03/09 درمحل خيابان شهيد استاد مطهري – بعد از چهار راه قائم مقام فراهاني -پلاک334 – سالن اجتماعات شرکت بين الملي بازرسي کالاي تجاري « IGI » برگزار گردید.
در این مجمع که با حضور بیش از 80 درصدی سهامداران حقیقی و حقوقی ، اعضاء هیات مدیره ، نماینده سازمان بورس و اوراق بهادار، حسابرس و بازرس قانونی برگزار گردید ، ریاست مجمع برعهده آقای محمد احسان کیان ارثی بود ، که آقایان عليرضا قادري و علي بابا رضا در مقام نظار اول و دوم و آقای سيد حسن موسوي به عنوان دبیر مجمع انتخاب گردیدند .
درادامه با قرائت گزارش هیات مدیره به مجمع مربوط به اهم فعالیتهای صورت پذیرفته در طی سال مالی منتهی به 1404/12/29 و پس از استماع گزارش حسابرس و بازرس قانونی ، مجمع نشینان با طنین صلوات خود ضمن تصویب صورتهای مالی و تنفیذ معاملات مشمول ماده ۱۲۹با تقسیم سود 18.580 ریالی به ازای هرسهم به کار خود پایان دادند .
| سيمان بهبهان | سام صارمي | عضو هیئتمدیره | غیر موظف – اصلی |
| سيمان فارس نو | پيمان آقاجري | عضو هیئتمدیره | غیر موظف – اصلی |
| سيمان فارس و خوزستان | سيدحسن موسوي | نایب رئیس هیئتمدیره | موظف – اصلی |
| سيمان خزر | ارجمند سلطاني زاده | عضو هیئتمدیره | غیر موظف – اصلی |
| کارخانجات سيمان صوفيان | احمد مقصودي | رئیس هیئتمدیره | غیر موظف – اصلی |
مهندس سید حسن موسوی در ابتدای گزارش خود با تشریخ تاریخچه و ترکیب سهامداران «سفار» افزود: کارخانه سیمان فارس به عنوان یکی از نخستین واحدهای تولید سیمان، مانند کارخانه سیمان تهران در کشور نقشی تاثیرگذار در تاریخ صنعت عمران و ساخت و ساز ایران را دارد و این مجموعه از ابتدا با هدف تامین سیمان مورد نیاز پروژه های ملی، شهری و صنعتی راه اندازی شد و در گذر زمان با توسعه خطوط تولید و ایجاد شرکت های زیرمجموعه، به یکی از گستردهترین گروههای تولید کننده سیمان در ایران تبدیل شد.
عضو شاخص مجموعه در ادامه گزارش خود اعلام کرد: کارخانه سیمان فارس یکی از قدیمی ترین کارخانههای سیمان کشور است که فعالیت خود را از دهههای ابتدایی شکلگیری صنعت ساختمان آغاز کرد و در ابتدا ظرفیت تولید کارخانه محدود بود و تنها بخشهایی از بازار داخلی را پوشش میداد؛ اما در ادامه با گسترش فعالیتها، توسعه خطوط تولید و ادغام مجموعهها در قالب یک مجموعه بزرگ، ظرفیت تولید چند برابر شد.
مدیرعامل مجرب مجموعه در فراز دیگری از گزارش خود عنوان نمود که این رشد باعث شد کارخانه سیمان فارس نقش مهمی در پروژههای بزرگ کشور ایفا کند و از احداث سد و تونل گرفته تا ساخت مجموعههای صنعتی و شهری مورد استقبال پیمانکاران و مشتریان بزرگ قرار گیرد.
مهندس موسوی تاکید کرد تامین انواع سیمان متنوع و باکیفیت ویژه موردنیاز پروژههای عمرانی و صنعتی طی سالهای متمادی گواه این ادعا می باشد.
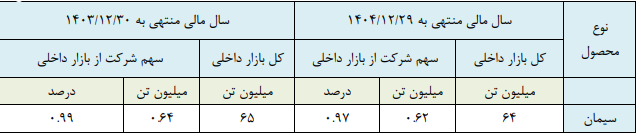
به گفته وی سیمان فارس در بین شرکتهای فعال در این صنعت در سال 1404دارای حجم فروشی معادل ۱۲۸۱۱ میلیارد ریال بوده و سهم یک درصدی از سهم تولید کشوری را به خود اختصاص داده است .
بنا به اعلام نایب رییس هیات مدیره شرکت ، سیمان فارس امروزه با بهرهگیری از سیستمهای بهروز بهرهوری، ارتقای استانداردهای محیط زیستی و توسعه بخش تحقیق و توسعه طی سالهای متوالی به یکی از واحدهای پیشتاز در این صنعت تبدیل شده است که برای استمرار روند صعودی عملکردی خود اهتمام ویژه به اجرای پروژه انتقال خود از شهر شیراز به منطقه خرامه را مورد توجه قرار داده است و در سال مالی مورد گزارش با جدیت مثال زدنی که تیم مدیریت بر اجرای هر چه سریعتر این طرح بزرگ داشته اند شاهد تسریع چشمگیر در پیشرفت این پروژه بوده ایم.
مدیرعامل مدبر مجموعه همچنین پیرامون عملکرد مالی شرکت در سال مالی مورد گزارش اظهار داشت که افزایش درآمدهای عملیاتی شرکت از مبلغ 9.008.232 میلیون ریال در سال مالی منتهی به پایان اسفند ماه 1403 به مبلغ 12.810.702 میلیون ریال در پایان اسفند ماه 1404 و ارتقای سود عملیاتی شرکت از مبلغ 3,933,038 میلیون ریال در سال مالی گذشته به مبلغ 4,753,378 میلیون ریال در سال مالی مورد گزارش باعث شد که این شرکت با کسب مبلغ 4,584,246 سود خالص ، عملکردی درخشان در تولید و سودآوری نیز کارنامه ای شایسته در طی سال مالی مورد گزارش برای سهامداران و ذینفعان خود به ارمغان بیاورد.
نایب رئیس هیئت مدیره در قسمت پایانی گزارش خود پیرامون اهداف بلند مدت شرکت در جهت حداقل سازی پیامدها شامل کاهش پیامدهای تخریب زیست محیطی، حذف تلفات نیروی انسانی و اتلاف انرژی اظهار داشت: همزمان با کاهش کلینکر فاکتور و افزایش افزودنیها به کلینکر در محصولات شرکت که منجر به کاهش پیامدهای تخریبی به محیط زیست شده انتقال کارخانه سیمان به منطقه خارج از محدوده شهری بصورت جدی و متمرکز توسط این مجموعه در حال پیگیری میباشد که امید است طی در سال آینده دورنمای انتقال کارخانه محقق گردد که باتبع پیامدهای ناشی از تخریب محیط زیست اتلاف انرژی و … به حداقل میزان خود خواهد رسید ولیکن اهداف بلند مدت ترسیمی در راستای حذف تلفات نیروی انسانی که وابسته به محل استقرار کارخانه نبوده و تابع فرهنگ سازمانی میباشد عبارتند از رساندن ریسک خطر به درجه قابل قبول کنترل حوادث احتمالی کاهش حوادث ارتقاء و آگاه سازی پرسنل به خطرات و حوادث و بیماری شغلی به صفر رساندن ریسکهای آتش سوزی، ارتقاء سطحکیفی خدمات بهداری در ارائه خدمات به پرسنل به حداقل رساندن ریسکهای ناشی از شرایط ناایمن و شناسایی و پیشگیری از بیماریهای شغلی با بهره گیری از ابزارهای حفاظتی میباشد.
سهم فروش محصولات مختلف شرکت از کل بازار داخلی به شرح ذیل می باشد.
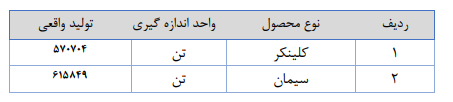
محصولات تولیدی شرکت در سال مالی منتهی به 1404/12/29 به شرح جدول ذیل می باشد:
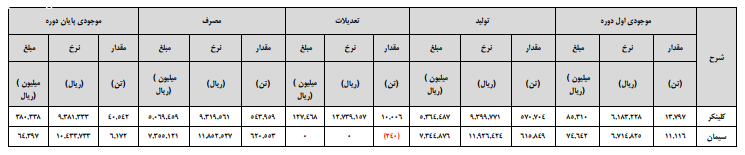
عضو شاخص هیئت مدیره و سکاندار «سفار» در ادامه گزارش خود از گردش مقداری و ریالی تولید کلینكر و سیمان شرکت در سال مالی منتهی به 1404/12/29 به شرح جدول ذیل اعلام داشت:
فرصتها و تهدیدهای پیش روی شرکت
بر اساس آخرین بروزآوری سند استراتژی شرکت مجموعه فرصتهای مهم شرکت عبارتند از قرار داشتن در هلدینگ معتبر و امکان انجام اقدامات یکپارچه موقعیت جغرافیایی شرکت و نزدیکی به بازار مصرف امکان استفاده از تکنولوژیهای جدید در سایت خرامه، عرضه محصولات در بورس کالا و حذف فروش اعتباری وجود نیروی انسانی تحصیلکرده در استان و ارزش افزوده اراضی شرکت و از سوی دیگر مجموعه تهدیدهای پیش بینی شده مشتمل بر افزایش روزافزون فشارهای اجتماعی در زمینه جابجایی محل شرکت، وجود مشکلات زنجیره تامین به دلیل نوسانات نرخ ارز قطع برق و گاز کارخانجات تولید سیمان به علت اولویت بندی تخصیص منابع از سوی دولت محدودیت استفاده از معادن خاک شرکت در سالهای آینده عدم ثبات و هماهنگی در قوانین و مقررات کاهش امکان صادرات سیمان و کلینکر به واسطه وجود تحریمها، تعدد رقبای استانی وجود فشارهای زیست محیطی به دلیل مجاورت با شهر و دریافت جرائم از سوی سازمان محیط زیست محدودیت مبادلات ارزی با بانکهای خارجی افزایش قیمت قطعات وارداتی نوسانات نرخ ارز و افزایش روز افزون قیمت نهاده های تولید مواد اولیه قطعات نسوز و ….)، کاهش روزافزون توان رقابت به دلیل فرسودگی ماشین آلات و تجهیزات تولید و مداخلات دستوری در قیمت گذاری و میزان عرضه سیمان میباشند.
اهداف مدیریت و راهبردهای مدیریت برای دستیابی به آن اهداف
پروژه انتقال سیمان به سایت خرامه
صنعت سیمان با وجود فناوریهای روز دنیا کماکان همراه با آلودگی زیست محیطی فراوان روبرو میباشد در کنار این موضوع عواملی همچون واقع شدن محل کارخانه فعلی در محدوده شهر شیراز و همچنین فرسودگی ماشین آلات تاسیسات و تجهیزات شرکت با توجه به قدمت آن که قابلیت رقابت پذیری را بدلیل قیمت تمام شده بالا به خطر می اندازد. بدین ترتیب شرکت جهت تداوم فعالیت، حفظ سهم بازار و درآمد حاصل از فروش اراضی سایت فعلی رضایت سهامداران و توازن بازار تصمیم به انتقال کارخانه فعلی به منطقه خرامه گرفته است بر این اساس تعطیلی واحد موجود همزمان با بهره برداری از کارخانه جدید در منطقه خرامه صورت خواهد پذیرفت.
بر اساس صورتجلسه هیات مدیره شماره ۳۲۹ مورخ ۱۴۰۴/۱۰/۲۹ شرکت سیمان فارس گزارش توجیهی طرح از منظر فنی مالی و اقتصادی به همراه مطالعه بازار بروزآوری گردید و بر همین اساس بودجه کل طرح بر اساس آخرین گزارش توجیهی به مبلغ ۱۰۰۶۸۴.۷۴۵ میلیون ریال تغییر یافته است.
میزان سرمایه گذاری انجام شده تا پایان سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ مبلغ ۲۱.۵۰۴۶۷۵ میلیون ریال با احتساب داراییهای نامشهود و سایر هزینه های عمومی پروژه جهت انجام مطالعات امکان سنجی، اخذ مجوزات لازم از وزارت صنعت و معدن تجارت سازمان منابع طبیعی شرکت آب گاز و برق منطقه ای فارس و همچنین ساخت سازه و نصب تجهیزات سیستم پخت و پیش گرمکن ، خرید تجهیزات بخش مواد خام آسیای ،سنگ سالن اختلاط و آسیای مواد خام و ساخت و نصب سازه های فلزی می باشد.
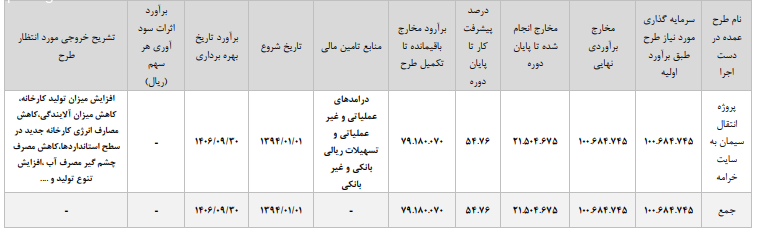
پیشرفت فیزیکی پروژه به میزان ۵۴.۷۶ درصد بر اساس عملیات اجرایی تا پایان سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ می باشد.
با توجه به شروع مجدد پروژه انتقال سیمان به سایت خرامه از تاریخ ۱۴۰۱/۰۱/۰۱ مدت زمان انجام پروژه ۶۹ ماه و تاریخ بهره برداری ۱۴۰۶/۰۹/۳۰ میباشد در این راستا مخارج ارزی در تاریخ تایید صورتهای مالی مبلغ ۷.۸۴۷.۲۳۸ میلیون ریال با نرخ تسعیر ۱.۴۸۰.۰۰۰ ریال ) افزایش یافته و مخارج ریالی نیز با توجه به وضعیت اقتصادی در صورت لزوم مورد بازنگری قرار خواهد گرفت.
نقاط ضعف و قوت داخلی شرکت
بر اساس جدول SWOT تدوین شده جهت شرکت تداوم افزایش سودآوری شرکت، کاهش میزان مصرف مواد نسوز و سایشی، افزایش میزان افزودنی و کاهش کلینكر فاکتور و نزدیكی به بازار مصرف به برخی از نقاط قوت شرکت اشاره و از سوی دیگر، محدودیت استفاده از سنگ آهک بدلیل وجود صدا و لرزش، بالا بودن هزینه نگهداری و تعمیرات بدلیل فرسودگی، بالا بودن قدمت کارخانه و بالا بودن میزان مصرف انرژی نسبت به استاندارد با توجه به قدیمی بودن تكنولوژی ماشین آلات و تجهیزات نام برد.
بازار فروش شرکت و جایگاه شرکت در صنعت
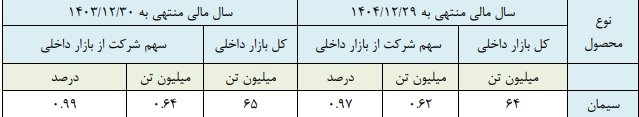
شرکت در سال 1404 با تولید تقریبی 616 هزار تن سیمان، سهم یک درصدی از تولیدات سیمان در کشور را دارا بوده که با
توجه به خاصیت یكتایی محصوالت سیمان در عملیات ساخت و ساز، کالای جایگزینی جهت محصول در حال حاضر وجود ندارد
و بدلیل استقرار کارخانه در محدوده شهری و کاهش هزینه حمل و نقل و ذکر این نكته که قدیمیترین کارخانه فعال سیمان
در کشور بشمار میآید و برند مناسبی در سطح شهر و استان با حدود 425 تعداد مشتری وفادار دارد، لذا میزان عرضه و تقاضا
تقریبا در یک محدوده قرار داشته و پیشبینی می گردد روند کنونی در سال آتی نیز تكرار گردد.
از مجموعه خطرات احتمالی جهت شرکت در سال آینده، محدودیت برق و گاز و همچنین افزایش نرخ خدمات دولتی را میتوان
اشاره نمود.
شرکت در بین شرکتهای فعال در این صنعت حجم فروش ی معادل مبلغ 702.810.12 میلیون ریال داشته است.
همچنین سهم فروش محصوالت مختلف این شرکت از کل بازار داخلی به شرح زیر است:
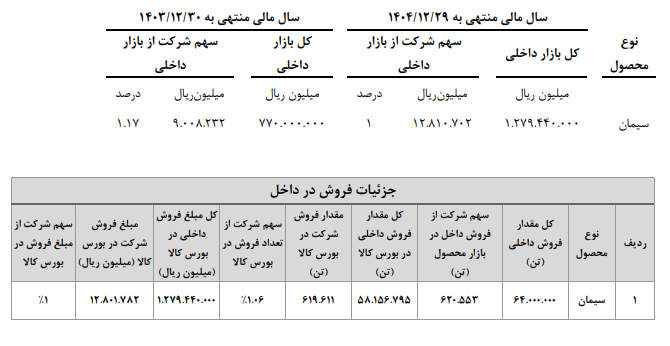
قیمت فروش محصولات سیمان توسط عرضه و تقاضا در بازار بورس کالا تعیین میشود که آخرین قیمت های مصوب برای هر تن سیمان تیپ ۲ به ترتیب ۱۴.۵۵۶.۰۰۰ ریال و ۲۱.۵۶۹.۰۰۰ ریال و هر تن سیمان تیپ ۵ به ترتیب ۱۶.۵۷۰.۰۰۰ ریال و ۲۱.۵۱۲.۰۰۰ ریال می باشد.
در چند سال اخیر روش قیمت گذاری محصولات شرکت با توجه به عرضه در بورس کالا بر اساس میزان تقاضا و عرضه در بازار مالی و با تعیین حداقل قیمت توسط وزارت صنعت، معدن و تجارت انجام می پذیرد.
(گزارش تکمیلی به زودی در پایگاه خبری و نشریه)