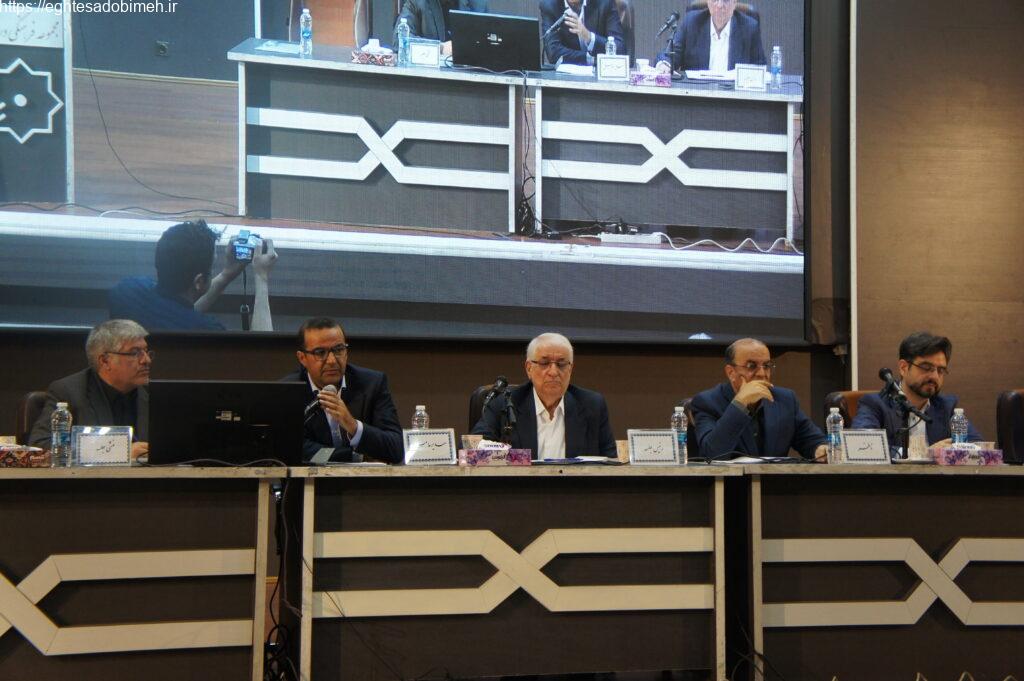
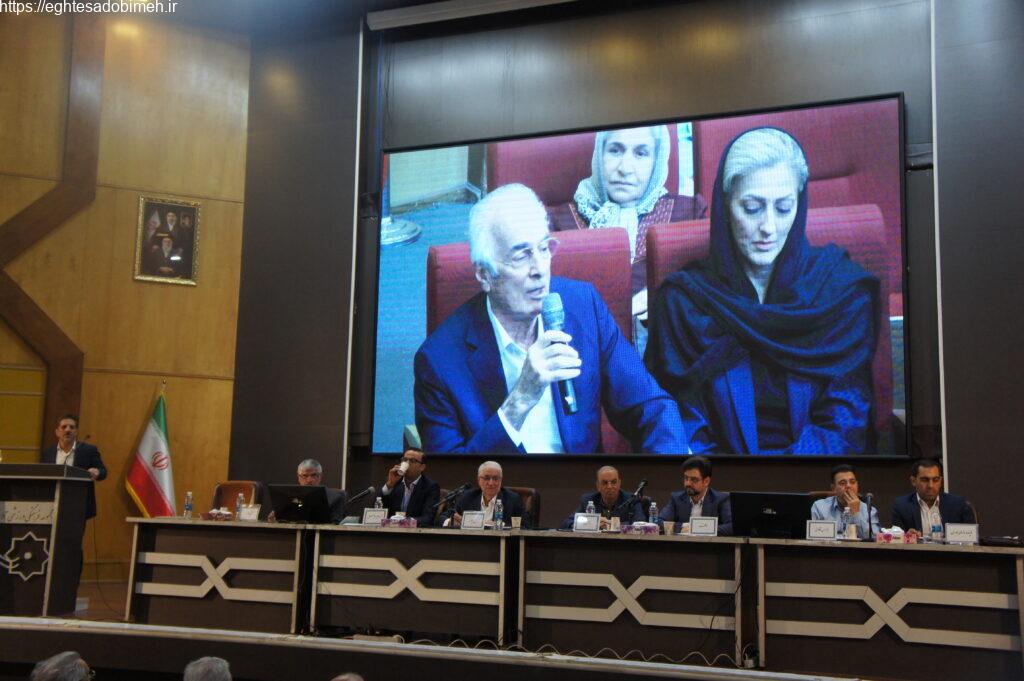
به گزارش پایگاه خبری اقتصاد و بیمه، مجمع عمومی عادی سالیانهصاحبان سهام شرکت شيشه همدان – نماد: کهمدا راُس ساعت 10:30 روز شنبه مورخ 1405/07/25 درمحل درمحل مجموعه فرهنگي ورزشي و تفريحي تلاش، واقع در تهران –خيابان وليعصر، نرسيده به چهارراه پارک وي برگزار گردید.
در این مجمع که با حضور 68.47 درصدی سهامداران حقیقی و حقوقی ، اعضاء هیات مدیره ، نماینده سازمان بورس و اوراق بهادار، حسابرس و بازرس قانونی برگزار گردید ، ریاست مجمع برعهده آقای خسروفخيم هاشمي بود ، که آقایان مازيار فرخي و محمد رضا حسن پور در مقام نظار اول و دوم و آقای امين نوبري به عنوان دبیر مجمع انتخاب گردیدند.
درادامه با قرائت گزارش هیات مدیره به مجمع مربوط به اهم فعالیتهای صورت پذیرفته در طی سال مالی منتهی به 1405/03/31 و پس از استماع گزارش حسابرس و بازرس قانونی ، مجمع نشینان با طنین صلوات خود ضمن تصویب صورتهای مالی و تنفیذ معاملات مشمول ماده 129 با تقسیم سود 300 ریالی به ازای هرسهم به کار خود پایان دادند.
عضو شاخص هیئت مدیره در ابتدای گزارش خود با تشریح تاریخچه و ترکیب سهامداران «کهمدا» افزود:این شرکت با تاریخچهای پربار، از پیشگامان صنایع شیشه در ایران است و در بازار سرمایه حضور قابل توجهی دارد. سهام «کهمدا» با پشتوانه تولیدی قوی و برنامههای توسعهمحور، مورد توجه سرمایهگذاران قرار گرفته است. عملکرد شفاف و متعهدانه شرکت، چشماندازی مثبت را برای آینده این نماد ترسیم میکند. ظرفیتهای صادراتی و بهروزرسانی خطوط تولید، جایگاه کهمدا را در بازار داخلی و خارجی بیش از پیش تقویت کرده است. روند روبهرشد سودآوری نیز نشاندهنده ثبات و پویایی این مجموعه در بلندمدت است.
ما بر این باوریم که موفقیت کسبوکار با مسئولیتپذیری نسبت به جامعه و محیط زیست گره خورده است. با تمرکز بر تولید پایدار، محصولاتی با کیفیت و سازگار با طبیعت ارائه میدهیم و به سهم خود، در حفظ زمین و ارتقای زندگی مردم نقشآفرین هستیم.
به گفته وی، شرکت شیشه همدان (کهمدا) در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵، با ثبت ۱۶ هزار و ۱۹۳ میلیارد ریال سود، رشد حدود ۲۷۰ درصدی سودآوری را تجربه کرد. مبلغ فروش شرکت نیز با رشد ۳۲ درصدی به حدود ۳۰ هزار میلیارد ریال رسید. در کنار این عملکرد مالی، بازسازی کوره، احداث نیروگاه تجدیدپذیر ۲.۵ مگاواتی و پیشبرد پروژههای پودر سیلیس و مهتاب شیشه خراسان از مهمترین برنامههای توسعهای شرکت به شمار میروند.
مدیریت شیشه همدان در تشریح عملکرد سال مالی گذشته، با اشاره به تداوم فعالیت کارخانه در شرایط دشوار، از جمله اصابت موشک در نزدیکی کارخانه، تأکید کرد که فعالیت تولیدی شرکت در این دوره متوقف نشده است. به گفته مدیران، حفظ جریان تولید و پیشبرد طرحهای توسعهای، از محورهای اصلی فعالیت شرکت در سال مالی گذشته بوده است.
عملکرد مالی کهمدا در سال مالی گذشته
شرکت شیشه همدان در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵، ۱۱۲ هزار و ۷۸۸ تن تولید و ۱۱۵ هزار و ۹۸ تن فروش ثبت کرد. مبلغ فروش شرکت با رشد ۳۲ درصدی به حدود ۳۰ هزار میلیارد ریال رسید و سودآوری نیز با افزایش حدود ۲۷۰ درصدی، ۱۶ هزار و ۱۹۳ میلیارد ریال گزارش شد. در کنار رشد سودآوری، مدیریت شرکت به شرایط دشوار فعالیت در سال گذشته اشاره کرد و تداوم تولید در این دوره را از نکات مهم عملکرد عملیاتی مجموعه دانست.
بازسازی کوره با پیشرفت ۶۰ درصدی
پروژه بازسازی کوره شیشه همدان با پیشرفت فیزیکی حدود ۶۰ درصد در حال اجراست و بهرهبرداری مجدد از آن برای ابتدای بهمنماه پیشبینی شده است. این کوره در پایان تیرماه ۱۴۰۴ متوقف شد و عملیات بازسازی پس از توقف آن آغاز شد. به گفته مدیریت، تقریباً تمامی تجهیزات مورد نیاز پروژه وارد شدهاند و بخش محدودی از تجهیزات باقیمانده در مرحله ترخیص و حمل قرار دارد. ظرفیت اسمی کوره پس از بازسازی تغییر نخواهد کرد، اما راندمان آن افزایش مییابد و امکان تولید شیشه رنگی نیز فراهم خواهد شد. تأمین مالی این پروژه از محل منابع داخلی شرکت و انتشار اوراق مرابحه انجام شده است.
احداث نیروگاه تجدیدپذیر ۲.۵ مگاواتی
احداث نیروگاه تجدیدپذیر با ظرفیت ۲.۵ مگاوات در محوطه کارخانه آغاز شده است. بر اساس اعلام مدیریت، تجهیزات نیروگاه در محل قرار دارند یا در مرحله ترخیص و حمل هستند و بهرهبرداری از آن برای سه ماه آینده پیشبینی شده است. در همین زمینه، موضوع تأمین انرژی در فصل سرد نیز در جریان مجمع مورد توجه سهامداران قرار گرفت. مدیریت اعلام کرد شرکت در زمان برگزاری مجمع حدود یکونیم میلیون لیتر گازوئیل و ۸۴ هزار گالن گاز مایع (LPG) در اختیار داشته است. به گفته مدیران، این ذخایر نیاز شرکت را برای حدود ۲۰ تا ۲۵ روز تأمین میکند و در صورت بروز اختلال در تأمین انرژی، راهکارهای جایگزین نیز بررسی خواهد شد.
پروژه پودر سیلیس با ظرفیت سالانه ۲۰۰ هزار تن
پروژه احداث کارخانه پودر سیلیس در زیرمجموعه زرین نگین سهرورد با ظرفیت اسمی سالانه ۲۰۰ هزار تن و مخارج برآوردی حدود ۵۰۰ میلیارد تومان در حال اجراست. فاز نخست این پروژه برای اسفندماه پیشبینی شده و تأمین مالی آن از محل تسهیلات بانکی و آورده نقدی سهامداران انجام خواهد شد. این پروژه یکی از طرحهای توسعهای شرکت است که اجرای آن در کنار بازسازی کوره و سایر برنامههای سرمایهگذاری دنبال میشود.
مهتاب شیشه خراسان در آستانه تکمیل تجهیزات
پروژه مهتاب شیشه خراسان با هدف تولید بطریهای شیشهای مورد استفاده در صنایع آرایشی، بهداشتی و دارویی و با هزینه برآوردی حدود ۱۲ میلیون دلار در حال اجراست. شیشه همدان ۵۱ درصد سهام این شرکت را در اختیار دارد. به گفته مدیریت، زیرساختها و تأسیسات پروژه تکمیل شده، قرارداد خرید ماشینآلات نهایی شده و بخشی از تجهیزات نیز حمل شده است. بخش دیگری از ماشینآلات در مسیر انتقال قرار دارد و بهرهبرداری از این پروژه برای اسفندماه ۱۴۰۵ پیشبینی شده است. مدیران با اشاره به ملاحظات رقابتی از اعلام ظرفیت تولید این مجموعه خودداری کردند. همچنین تأمین مالی پروژه با همراهی گروه مالی سامان انجام شده است تا از معطل ماندن ماشینآلات ساختهشده جلوگیری شود.
پیگیری افزایش سرمایه و تأمین مالی طرحها
مدیریت شیشه همدان از پیگیری افزایش سرمایه خبر داد، اما میزان افزایش سرمایه، محل تأمین منابع و زمان اجرای آن هنوز قطعی نشده است. در جریان مجمع، نیاز نقدینگی برای تکمیل بازسازی کوره، پروژه مهتاب شیشه خراسان و کارخانه پودر سیلیس مطرح شد. مدیران توضیح دادند که ظرفیت اعتباری شرکت به دلیل تسهیلات دریافتی برای تسویه بدهی صندوق توسعه ملی محدود شده است. همچنین امکان استفاده از منابع حاصل از فروش داراییها برای تأمین مالی پروژهها مورد بحث قرار گرفت. مدیریت اصل برنامه مولدسازی داراییها را تأیید کرد، اما تصمیمگیری درباره زمان فروش داراییها را نیازمند بررسی بیشتر دانست.
در پاسخ به پرسش سهامداران درباره بدهی ارزی شرکت نیز مدیریت اعلام کرد اصل و سود تسهیلات دریافتی از صندوق توسعه ملی تسویه شده است؛ با این حال، موضوع جرایم و سود تأخیر همچنان در دست بررسی و مذاکره با بانک عامل قرار دارد.
معافیت مالیاتی و پروندههای بیمهای
معافیت مالیاتی ۳۸ میلیارد تومانی ناشی از افزایش سرمایه شرکت به تأیید سازمان امور مالیاتی رسیده است. همچنین مدیریت اعلام کرد از مجموع ۵۵ پرونده بیمهای با بدهی اعلامشده ۱۸ میلیارد تومان، پروندههایی پس از اعتراض و پیگیری حقوقی با پرداخت ۲.۷ میلیارد تومان مختومه شدهاند.
فروش اعتباری و روند وصول مطالبات
مدیریت اعلام کرد فروش صادراتی شرکت عمدتاً بهصورت نقدی انجام میشود، اما حدود ۸۰ درصد فروش داخلی با شرایط اعتباری دو تا ششماهه صورت میگیرد. متوسط دوره وصول مطالبات نیز ۱۴۷ روز اعلام شد. در جریان مجمع، سهامداران به رشد ۱۳۲ درصدی مطالبات تجاری و سایر دریافتنیها اشاره کردند و درباره سهم اشخاص وابسته و برنامه شرکت برای کاهش دوره وصول مطالبات پرسیدند. مدیران در پاسخ توضیح دادند که برای مطالبات، اعتبار اسنادی داخلی یا ضمانتنامه بانکی دریافت میشود و مطالبات مشکوکالوصول یا سررسیدگذشتهای گزارش نشده است. مدیریت همچنین با اشاره به ساختار هزینههای شرکت توضیح داد که بخش قابل توجهی از مواد اولیه، دستمزد و هزینههای انرژی باید بهصورت نقدی پرداخت شود، در حالی که بخش عمده فروش داخلی اعتباری است. این موضوع مدیریت نقدینگی را به یکی از ملاحظات مهم شرکت تبدیل کرده است.
چالشهای صادراتی و قیمتگذاری محصولات
به گفته مدیریت، قیمتگذاری صادراتی بر مبنای نرخ بازار ارز و نرخهای اعلامشده در بازار انجام میشود، اما به دلیل شرایط تسویه، نرخ فاکتور معمولاً چهار تا پنج درصد پایینتر از نرخ بازار است. قیمت صادرات شیشه به عراق در زمان برگزاری مجمع حدود ۲۶۷ دلار به ازای هر تن اعلام شد. مدیران کاهش تقاضای داخلی و مشکلات صادراتی را از دلایل افت فروش سهماهه تابستان نسبت به مدت مشابه سال قبل دانستند. محدودیت انتقال پول و ریسکهای صادراتی، فعالیت در بازارهایی مانند عراق و افغانستان را دشوار کرده است. همچنین صادرات به کشورهایی مانند قزاقستان، ارمنستان و قرقیزستان در حجم قابل توجهی انجام نمیشود.
موجودی محصول و تأمین مواد اولیه
موجودی کالای ساختهشده شرکت در پایان شهریورماه حدود ۴۵ هزار تن اعلام شد. این موضوع در جریان مجمع با پرسش یکی از سهامداران درباره بالا بودن سطح موجودی همراه بود. مدیریت توضیح داد که موجودی یادشده با توجه به شرایط تقاضا و وضعیت تولید شکل گرفته و شرکت در تلاش است محصولات را به فروش برساند. به گفته مدیران، بخشی از محصولات در گذشته با قیمتهای پایینتر تولید شدهاند و فروش آنها با نرخهای روز میتواند برای شرکت ارزش افزوده ایجاد کند. در زمینه تأمین کربنات سدیم نیز مدیریت اعلام کرد مسئله اصلی شرکت کمبود عرضه نیست، بلکه محدود بودن تعداد تأمینکنندگان این ماده اولیه است؛ موضوعی که ریسک تأمین مواد اولیه را افزایش میدهد.
تقسیم سود و ضرورت حفظ منابع برای توسعه
در جریان بررسی سود نقدی، بخشی از مباحث سهامداران به ضرورت حفظ منابع مالی برای تکمیل پروژههای توسعهای اختصاص داشت. مدیریت با اشاره به لزوم پرداخت نقدی بخش قابل توجهی از هزینههای مواد اولیه، دستمزد و انرژی، بر اهمیت مدیریت منابع مالی شرکت تأکید کرد. در مقابل، برخی سهامداران خواستار توجه بیشتر به منافع سهامداران و تقسیم سود بالاتر بودند. این بحث، ضرورت ایجاد توازن میان پرداخت سود نقدی و تأمین منابع مورد نیاز برای تکمیل طرحهای توسعهای را برجسته کرد. در مجموع، شیشه همدان سال مالی گذشته را با رشد سودآوری و افزایش مبلغ فروش پشت سر گذاشت. در دوره پیش رو، تکمیل بازسازی کوره، بهرهبرداری از نیروگاه تجدیدپذیر، پیشبرد پروژههای پودر سیلیس و مهتاب شیشه خراسان و مدیریت نقدینگی و مطالبات، از مهمترین محورهای فعالیت شرکت خواهد بود.
نکات مهم مطرح شده: – ثبت ۱۶ هزار و ۱۹۳ میلیارد ریال سود و رشد حدود ۲۷۰ درصدی سودآوری در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵. – تولید ۱۱۲ هزار و ۷۸۸ تن و فروش ۱۱۵ هزار و ۹۸ تن محصول؛ رشد ۳۲ درصدی مبلغ فروش به حدود ۳۰ هزار میلیارد ریال. – پیشرفت فیزیکی حدود ۶۰ درصدی و پیشبینی بهرهبرداری مجدد در ابتدای بهمنماه. – آغاز احداث نیروگاه ۲.۵ مگاواتی در محوطه کارخانه و پیشبینی بهرهبرداری طی سه ماه آینده. – ظرفیت اسمی سالانه ۲۰۰ هزار تن، مخارج برآوردی حدود ۵۰۰ میلیارد تومان و پیشبینی اجرای فاز نخست در اسفندماه.
– مالکیت ۵۱ درصدی شیشه همدان، هزینه برآوردی حدود ۱۲ میلیون دلار و پیشبینی بهرهبرداری در اسفندماه ۱۴۰۵. – پیگیری افزایش سرمایه بدون تعیین قطعی مبلغ و زمان اجرا؛ محدودیت ظرفیت اعتباری شرکت نیز از چالشهای مطرحشده بود. – متوسط دوره وصول مطالبات ۱۴۷ روز و اعتباری بودن حدود ۸۰ درصد فروش داخلی با دورههای دو تا ششماهه. – اعلام قیمت حدود ۲۶۷ دلار برای هر تن شیشه صادراتی به عراق در زمان مجمع و موجودی حدود ۴۵ هزار تن کالای ساختهشده در پایان شهریورماه. – تأیید معافیت مالیاتی ۳۸ میلیارد تومانی ناشی از افزایش سرمایه و اعلام مختومه شدن پروندههای بیمهای پس از اعتراض و پیگیری حقوقی با پرداخت ۲.۷ میلیارد تومان.
 پایگاه خبری و تحلیلی اقتصاد و بیمه اخبار ، مجامع و تحلیل بورس ، بانک و بیمه