پایگاه خبری و تحلیلی اقتصاد و بیمه اخبار ، مجامع و تحلیل بورس ، بانک و بیمه


مدیر عامل گروه مالی کیمیا مس ایرانیان، نقش رشد صنایع معدنی و چشم انداز سود آوری “فملی” و طرح های توسعه را تشریح کرد.
به گزارش گروه رسانه ای اقتصاد و بیمه، اسماعیل دلفراز در خصوص نقش و اهمیت گروه مالی کیمیا مس ایرانیان در رشد و توسعه صنایع معدنی، اعلام کرد: شرکت ملی مس با هدف تکمیل زنجیره ارزش صنعت، سال 99 برنامه حضور فعال در بازار سرمایه را اجرایی کرد و سرمایه گذاری گروه مالی کیمیا مس ایرانیان به عنوان بازوی سرمایه گذاری شرکت ملی مس فعالیت را در بازار سرمایه آغاز کرد.
هدف اصلی شرکت ملی مس دستیابی به رشد مستمر با اجرای طرح های توسعه است و بحث تجهیز سرمایه نقش بسیار تعیین کننده ای در رسیدن به این مهم دارد. تولید همواره به عنوان مهم ترین رکن اقتصاد است و تأمین مالی، مهم ترین اصل پشتیبانی از تولید محسوب میشود.
بر این اساس سرمایه گذاری گروه مالی کیمیا مس ایرانیان، شرکت تامین سرمایه کیمیا را تاسیس کرد و اصلی ترین گام را در تحقق اهداف ترسیم شده برداشت. با توجه به حمایت های جدی هیات مدیره شرکت ملی مس، شرکت سرمایه گذاری گروه مالی کیمیا مس ایرانیان مسیر رشد و توسعه را به سرعت طی کرد و سرمایه ثبتی را در چهار سال و در سه مرتبه افزایش سرمایه از 500 میلیارد به 15 هزار میلیارد تومان افزایش داد و اکنون به عنوان یکی از بزرگترین شرکت های سرمایه گذاری نقش آفرینی میکند.
ارزش روز سبد سرمایه گذاری و دارایی های زیر مدیریت
با توجه به افزایش سرمایه های صورت گرفته و تخصیص بهینه منابع، وضعیت سبد سرمایه گذاری شرکت به رغم نوپا بودن مطلوب و ارزش افزوده قابل توجهی ایجاد شده است. ارزش روز سبد سرمایه گذاری بالغ بر 37 هزار میلیارد تومان و ارزش دارایی های زیر مدیریت گروه بالغ بر 53 هزار میلیارد تومان است.
با توجه به عملکرد شرکت تامین سرمایه کیمیا و در نظر داشتن نشان تجاری شرکت ملی مس، امید می رود ارزش دارایی های زیر مدیریت گروه به زودی از 100 هزار میلیارد تومان به عنوان نخستین هدف مجموعه، عبور کند و ماموریت شرکت در تجهیز منابع و تشکیل سرمایه در مسیر توسعه شرکت معظم ملی مس با قدرت ایفا شود.
مسیر آتی شرکت
با هدف پاسخگویی به انتظارات و نیاز های شرکت ملی مس به عنوان بهره ور اصلی، در گذشته عمده تمرکز گروه مالی کیمیا مس ایرانیان بر مدیریت دارایی بود اما با توجه به اهداف شرکت ملی مس و اهمیت طرح کیمیا در برنامه استراتژیک این شرکت، افزایش ظرفیت تولید مس نیازمند تأمین مالی داخلی و بین المللی و برنامه ریزی دقیق است که تاسیس و راه اندازی تامین سرمایه کیمیا نیز با همین هدف و پاسخ به همین نیاز صورت پذیرفت و دارایی های زیر مدیریت “تکیمیا” به عنوان زیر ساخت اصلی تامین مالی مورد نیاز شرکت مس روز به روز در حال افزایش است.
گسترش گروه مالی در پاسخ به کلیه نیاز های شرکت ملی مس در راستای تکمیل زنجیره ارزش و استفاده از ظرفیت بازار سرمایه با هدف خلق ارزش برای بهره وران از اولویت های بسیار مهم سرمایه گذاری گروه مالی کیمیا مس ایرانیان است که اقدامات لازم در این خصوص در جریان است و برند گروه مالی کیمیا در آینده نزدیک در بازار سرمایه بیشتر نقش آفرین خواهد بود.
تحولات بازار سرمایه و چشم انداز
آبان ماه با کاهش تنش های منطقه ای و ریسک های ژئوپلیتیک در کنار راه اندازی بازار ارز توافقی، بازار سرمایه با استقبال سرمایه گذاران مواجه شد و شاخص از سطح 1.970 به حدود سه میلیون واحد رسید. نرخ نیما نیز در این مدت از 42 هزار تومان در بازار ارز توافقی با ساز و کار عرضه و تقاضا به 66 هزار تومان رسید که اثر گذاری مطلوبی بر درآمد شرکت ها خواهد داشت.
پیام های تیم اقتصادی دولت مبنی بر نبود قیمت گذاری دستوری، ایجاد مشوق های مربوط به تولید، واگذاری شرکت های خودرویی و اصلاح نرخ فراورده های پالایشی میتواند در ادامه به بهبود حاشیه سود صنایع منجر شود.
نرخ بهره بالا و انقباض پولی از جمله ریسک های بازار سرمایه محسوب میشود که اگر تغییر سیاست های بانک مرکزی و انبساط پولی اتفاق افتد اثر مثبتی بر آینده بورس خواهد داشت و علاوه بر بهبود وضعیت سرمایه در گردش شرکت ها و کاهش هزینه بهره، شاهد رشد نسبت P/E بازار خواهیم بود.
تغییر رییس جمهور کشور آمریکا و اقدامات آتی نیز از جمله ابهامات اثر گذار بر بازار سرمایه بشمار میرود. با این حال افق روشنی برای بورس انتظار می رود. انتخاب صنایع و شرکت های مناسب و حضور در مجامع آنها میتواند بازدهی مطلوبی برای سرمایه گذاران به همراه داشته باشد.
تحولات جهانی صنعت مس
موثر ترین عوامل بر چشم انداز قیمت مس در بازه کوتاه تا میان مدت، اقتصاد چین، گذار جهانی به انرژی سبز و احداث نیروگاه های بادی و خورشیدی و رشد تولید خودرو های برقی است. جنگ تعرفه ای آمریکا و چین که صادرات چین را هدف خواهد گرفت نیز می تواند اثرات مخرب بر رشد جهانی و به تبع قیمت جهانی مس داشته باشد.
نکته قابل توجه این است که نقش مس در گذار به انرژی های سبز است و می تواند رکود در بخش ساختمان و مصرف چین را جبران کند. با این وجود، بر اساس پیش بینی آی. سی. اس. جی. در کوتاه مدت تقاضای مس در سال 2025 با 2.7 درصد رشد به 27.8 میلیون تن خواهد رسید.
همچنین بر اساس مطالعاتی که مک کنزی انجام داده، مصرف مس تا سال 2030 به 37.8 میلیون تن و تا سال 2040 به 47.8 میلیون تن و تا سال 2050 به 57 میلیون تن (2.28 برابر مصرف سال 2020) خواهد رسید. نقش مصارف مس در گذار به انرژی سبز در سال 2030 به میزان 4.3 میلیون تن (برابر 11 درصد کل مصرف)، سال 2040 به میزان 4.2 میلیون تن (برابر 9 درصد کل مصرف) و سال 2050 به میزان 6.9 میلیون تن (برابر 12 درصد کل مصرف) برآورد شده است.
در بخش عرضه هم بر اساس پیش بینی آی. سی. اس. جی. تولید معادن در سال 2025 به دلیل محدودیت در دسترسی به کنسانتره به رشد 1.6 درصدی به میزان 28 میلیون تن خواهد رسید و سال 2025 برابر 194 هزار تن مازاد عرضه وجود خواهد داشت. موازنه عرضه و تقاضا در کوتاه مدت بسیار به تعادل نزدیک است و اتفاقات پیش بینی نشده می تواند موجب مازاد تقاضا شود.
در بلند مدت بر اساس برآورد مکنزی، تقاضای مس به علت گذار به انرژی سبز در سال 2031 میتواند به 36.6 میلیون تن برسد. در حالی که با بهره برداری و توسعه پروژه های احتمالی، تولید میتواند به بیشینه 30.1 میلیون تن برسد و در نهایت 6.5 میلیون تن مازاد تقاضا و کسری وجود دارد. بیشتر موسسات مطرح جهانی پیش بینی بیش از 9 هزار دلار برای قیمت مس در سال 2025 داشتند.
چشم انداز سود آوری “فملی” و طرح های توسعه ای
یکی از چالش هایی که شرکت ملی مس در دو تا سه سال گذشته با آن روبرو شد، پایین بودن نرخ تسعیر ارز بود. ثبات و نبود رشد نرخ دلار نیما همزمان با رشد دلار آزاد باعث شد صادرات کاتد از توجیه پذیری خارج شود که این مهم به کاهش درآمد صادراتی شرکت منجر شد.
با تغییر سیاست های ارزی بانک مرکزی و دولت و حرکت به سمت تک نرخی شدن نرخ ارز و ایجاد بازار ارز توافقی، شرکت ملی مس افزایش نرخ محصولات در بورس کالا و افزایش میزان صادرات کاتد را تجربه میکند که به شتاب تامین مالی منابع ارزی پروژه ها و طرح های توسعه و ایجاد ارزش برای سهامداران منجر میشود.
اهرم بالای شرکت نسبت به افزایش نرخ ارز در کنار چشم انداز مناسب فلز مس نسبت به سایر فلزات و افزایش تولید به واسطه طرح های توسعه بسیار در سال های آتی منجر به رشد سود آوری دلاری شرکت و بهره وری سهامداران خواهد شد.
یکی از بزرگترین طرح های توسعه ای مربوط به طرح کیمیای شرکت ملی مس است که با هدف اجرای برنامه هفتم توسعه، ظرفیت کاتد تولیدی شرکت را از ۳۲۵ هزار تن فعلی به یک میلیون تن، کنسانتره را از 1.3 به 4.3 میلیون تن، برداشت سنگ سولفوری از معادن را از ۵۵ به ۱۷۷ میلیون تن و عملیات خاک برداری را از ۲۸۰ به ۶۲۹ میلیون تن میرساند و اثر قابل توجهی در رشد سود آوری شرکت دارد.
در مجامع چند سال اخیر، هیات مدیره شرکت ملی مس همواره منابع قابل توجهی برای عملیات بازار گردانی و حمایت از نماد تصویب و در نظر گرفته شد. کمیته تخصصی بازار گردانی همیشه تلاش کرده با در نظر گرفتن موارد مختلف مثل تهیه پیوسته گزارشات ارزش گذاری، رصد مستمر بنیادی و تکنیکال قیمت جهانی مس و نرخ ارز، بررسی تابلو نماد و ارزش معاملات از این منابع به بهترین شیوه استفاده کند.
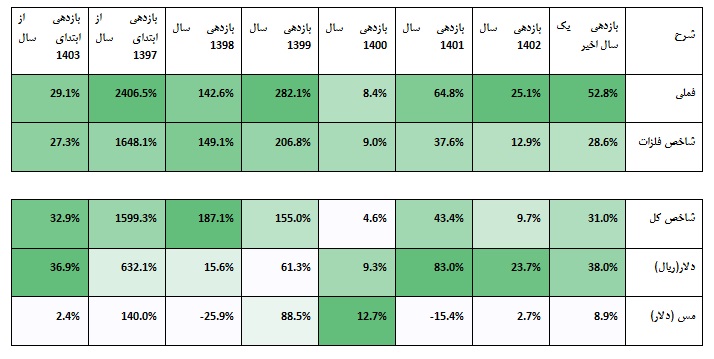
بررسی بازده قیمتی “فملی” و مقایسه با بازده سایر گزینه ها مانند دلار، شاخص کل و شاخص فلزات اساسی نشان می دهد، بازده سهام شرکت ملی مس در بیشتر زمان ها بهتر از شاخص صنعت و شاخص کل بود. به عنوان نمونه، بازدهی نقطه ای فملی در هفته پایانی دی ماه نسبت به مدت مشابه سال گذشته، 52.8 درصد شد که نسبت به بازدهی 28.6 درصدی شاخص فلزات، بازدهی 31 درصدی شاخص کل، 38 درصدی دلار و 8.9 درصدی مس جهانی، بازدهی بسیار بیشتری را برای سهامداران ایجاد کرد.
در دامنه زمانی وسیع تر، از ابتدای سال 97 نیز بازدهی نماد فملی 2406 درصد بود که عملکرد بسیار بهتری نسبت به بازدهی 1648 درصدی شاخص فلزات، 1599 درصدی شاخص کل و 632 درصدی دلار و 140 درصدی مس جهانی داشت. مشاهده تابلو سهام و قرار دادن سفارش های حمایتی در مواقعی که بازار دچار هیجانات منفی و فروش می شود نیز حاکی از نقد شوندگی سهم به گفته فعالان است.